
Btw tarief zonnepanelen in 2026: welke regels gelden
Het standaard Belgische btw-tarief voor zonnepanelen is 21%; voor levering mét plaatsing in een privéwoning gold tijdelijk 6% van 1 april 2022 tot en met 31 december 2023. Of je in 2026 op een verlaagd tarief kunt rekenen, moet je vóór je beslissing bij de FOD Financiën controleren.
Voor je budget telt niet alleen het percentage bovenaan de offerte. Vooral de omschrijving van elke factuurregel bepaalt wat je moet laten controleren: zonnepanelen met plaatsing zijn niet zonder meer hetzelfde als een pakket met een thuisbatterij, software en onderhoud. Een fiscaal leesbare offerte vermeldt daarom niet alleen een eindbedrag, maar maakt ook duidelijk welk tarief op welke prestatie wordt toegepast.
Het btw-tarief voor zonnepanelen in één oogopslag
Het verschil tussen het standaardtarief en de tijdelijke verlaging bedraagt 15 procentpunten: de toelichting van de FOD Financiën over de tijdelijke btw-verlaging beschrijft de overgang van 21% naar 6%, vanaf 1 april 2022 en aanvankelijk tot en met 31 december 2023. Het ging om een gerichte regeling voor levering met plaatsing, niet om een algemene prijsverlaging voor alles wat met zonne-energie te maken heeft.
Btw-tarief zonnepanelen per situatie
Situatie | Btw-tarief | Voorwaarden | Opmerking |
|---|---|---|---|
Privéwoning, levering en plaatsing van zonnepanelen | 6% tijdens de tijdelijke verlaging, van 1 april 2022 tot 31 december 2023 | Privégebruik van de woning, levering en plaatsing samen door dezelfde aannemer | De aangehaalde regeling beschrijft deze historische periode. Geldigheid in 2026 nagaan bij FOD Financiën |
Privéwoning, zonnepanelen na de tijdelijke regeling | 21% als standaardtarief | Geen verlaagd tarief zonder geldige regeling | Actuele regeling nagaan. Het einde van deze tijdelijke maatregel sluit een andere wettelijke grond niet automatisch uit |
Tweede verblijf of vakantiewoning | Verlaagd tarief mogelijk | Alle voorwaarden van de toepasselijke regeling vervuld | Bevestiging vragen voor de concrete bestemming van de woning |
Woning met beroepsmatig gebruik | Standaardtarief, tenzij een andere geldige wettelijke grond bestaat | Verlaagd tarief binnen de tijdelijke regeling enkel bij uitsluitend privégebruik | Eerst laten nagaan, niet automatisch als volledig particuliere installatie behandelen |
Thuisbatterij, omvormer en bekabeling | Tarief volgens de beoordeling van het afzonderlijke onderdeel of de betrokken prestatie | Apart beoordelen op de offerte | Per onderdeel het tarief en de onderbouwing vragen |
Een tijdelijke maatregel is geen blijvende toezegging
De tijdelijke verlaging verruimde de fiscale toegang voor eigenaars van relatief recente woningen. De leeftijd van de woning was daardoor niet langer op dezelfde manier een struikelblok als bij het oudere renovatiekader. Dat betekent niet dat de tijdelijke regeling zonder verdere controle op een nieuwe bestelling kan worden toegepast.
Let vooral op het verschil tussen een historische uitleg en een actuele fiscale bevestiging. Een webpagina die correct beschrijft hoe de tijdelijke verlaging werkte, bewijst niet welk tarief vandaag op jouw concrete installatie hoort. Ook het jaartal in een documenttitel volstaat daarvoor niet.
Praktische regel: laat de installateur de toepasselijke wettelijke grond noemen, niet alleen het gewenste btw-percentage.
Levering met plaatsing is de relevante prestatie
De verlaging had betrekking op de combinatie van de panelen en hun plaatsing door dezelfde aannemer. Ook rechtstreeks bijbehorende werken, zoals de draagstructuur en het montagemateriaal, konden onder die behandeling vallen wanneer de voorwaarden vervuld waren.
Losse panelen aankopen en de montage afzonderlijk organiseren is daarom niet zonder meer fiscaal gelijkwaardig. De vraag is niet uitsluitend wat je koopt, maar ook wie welke prestatie levert en hoe die wordt gefactureerd.
Wie zoekt op btw tarief zonnepanelen, wil uiteindelijk weten of de eigen offerte klopt. Controleer daarvoor de regels afzonderlijk en gebruik de controlelijst vóór je tekent, in plaats van alleen naar het totaal inclusief btw te kijken.
Wat het verschil op je factuur concreet betekent
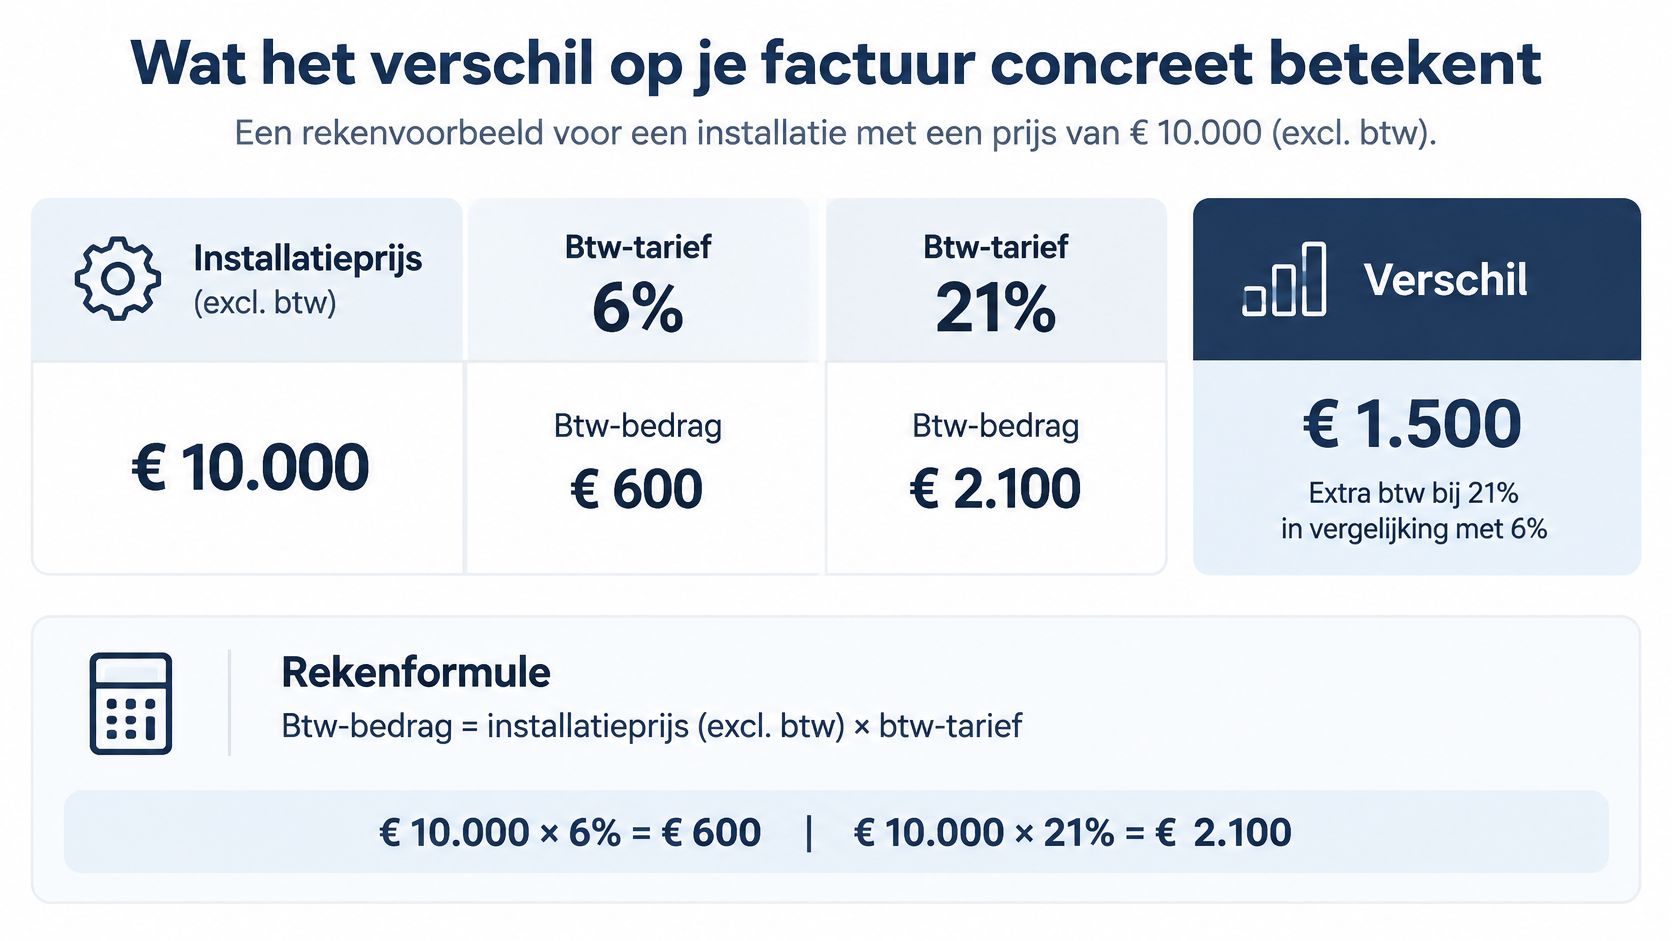
Bij een rekenvoorbeeld van €10.000 exclusief btw bedraagt de belasting €600 bij 6% en €2.100 bij 21%. Het verschil is €1.500, op voorwaarde dat de volledige betrokken prijs onder het vergeleken tarief valt. Dit is een belastingberekening, geen offerte en geen uitspraak over een gemiddelde installatieprijs.
De formule is eenvoudig: installatieprijs exclusief btw × btw-tarief = btw-bedrag. Tel dat btw-bedrag vervolgens op bij de prijs exclusief btw om het te betalen totaal te bepalen.
Btw-bedragen bij verschillende installatieprijzen
Installatieprijs excl. btw | Btw bij 6% | Btw bij 21% | Verschil |
|---|---|---|---|
€5.000 | €300 | €1.050 | €750 |
€10.000 | €600 | €2.100 | €1.500 |
€15.000 | €900 | €3.150 | €2.250 |
€20.000 | €1.200 | €4.200 | €3.000 |
Alle bedragen in deze tabel zijn rekenvoorbeelden volgens dezelfde formule. Ze zeggen niets over de fiscale geschiktheid van jouw woning of over het tarief dat een batterij, abonnement of aanvullende dienst moet krijgen.
Een lager btw-bedrag is geen productkorting
De prijs van de installatie exclusief btw blijft in deze vergelijking gelijk. Alleen de belasting die daarbovenop komt, verandert. Een installateur die een lager eindbedrag toont, biedt dus niet noodzakelijk goedkopere panelen of een lagere montageprijs.
Vergelijk daarom offertes op dezelfde basis. Noteer eerst de prijs exclusief btw voor dezelfde werkzaamheden, controleer daarna de belasting en vergelijk pas vervolgens het totaal. Voor de andere onderdelen van de prijsopbouw kun je onze uitleg over hoeveel zonnepanelen kosten raadplegen.
Reken alleen met het juiste deel van de offerte
Bij een gemengd pakket mag je het verschil niet automatisch op het volledige bedrag toepassen. Als slechts bepaalde prestaties voor een verlaagd tarief in aanmerking komen, moet je de berekening tot die prestaties beperken. Anders overschat je het fiscale voordeel.
Gebruik bij je controle deze volgorde:
Lees de prijsbasis: staat het bedrag exclusief of inclusief btw vermeld?
Groepeer de regels: zet prestaties met dezelfde fiscale behandeling bij elkaar.
Bereken de belasting: pas het vermelde tarief toe op de bijbehorende grondslag.
Vergelijk het resultaat: controleer of de opgetelde btw overeenkomt met het factuurtotaal.
Een fout in de optelling is iets anders dan een verkeerd toegepast tarief. Controleer beide afzonderlijk: een perfect uitgerekende factuur kan nog altijd op een onjuiste fiscale veronderstelling berusten.
Welke voorwaarden het verlaagde tarief vereisen
De voorwaarden bepalen of een factuurregel onder de tijdelijke regeling valt. Toets daarom elke regel afzonderlijk. Een gemengde offerte kan prestaties bevatten die wel en niet onder het verlaagde tarief vallen, en één percentage voor het hele pakket verbergt dat onderscheid.
De voorwaarden naast je documenten leggen
Levering en plaatsing vormen één opdracht bij dezelfde aannemer. Controleer of de offerte beide prestaties vermeldt en wie ze uitvoert. De tijdelijke behandeling sloeg niet op een losse aankoop van panelen zonder plaatsing.
De woning wordt uitsluitend als privéwoning gebruikt. Beschrijf het werkelijke gebruik, inclusief een beroepsruimte of verhuuractiviteit. De beoordeling mag niet alleen op de benaming woonhuis steunen.
De eerste ingebruikneming en de toepasselijkheid van de tijdelijke regeling moeten schriftelijk worden bevestigd. Vraag de installateur of de FOD Financiën om die bevestiging en laat vastleggen waarom het gekozen fiscale kader bij jouw woning past.
Het tijdstip waarop de btw opeisbaar werd, is bepalend. Facturen of voorschotten vóór de ingangsdatum vielen niet automatisch onder de verlaging. Laat factuur- en betalingsmomenten fiscaal beoordelen in plaats van alleen naar de plaatsingsdatum te kijken.
Het tarief moet op een wettelijke grond steunen. Volgens de officiële mededeling van de FOD Financiën uit 2023 werd de regeling vastgelegd via het koninklijk besluit van 27 maart 2022, gepubliceerd in het Belgisch Staatsblad op 31 maart 2022.
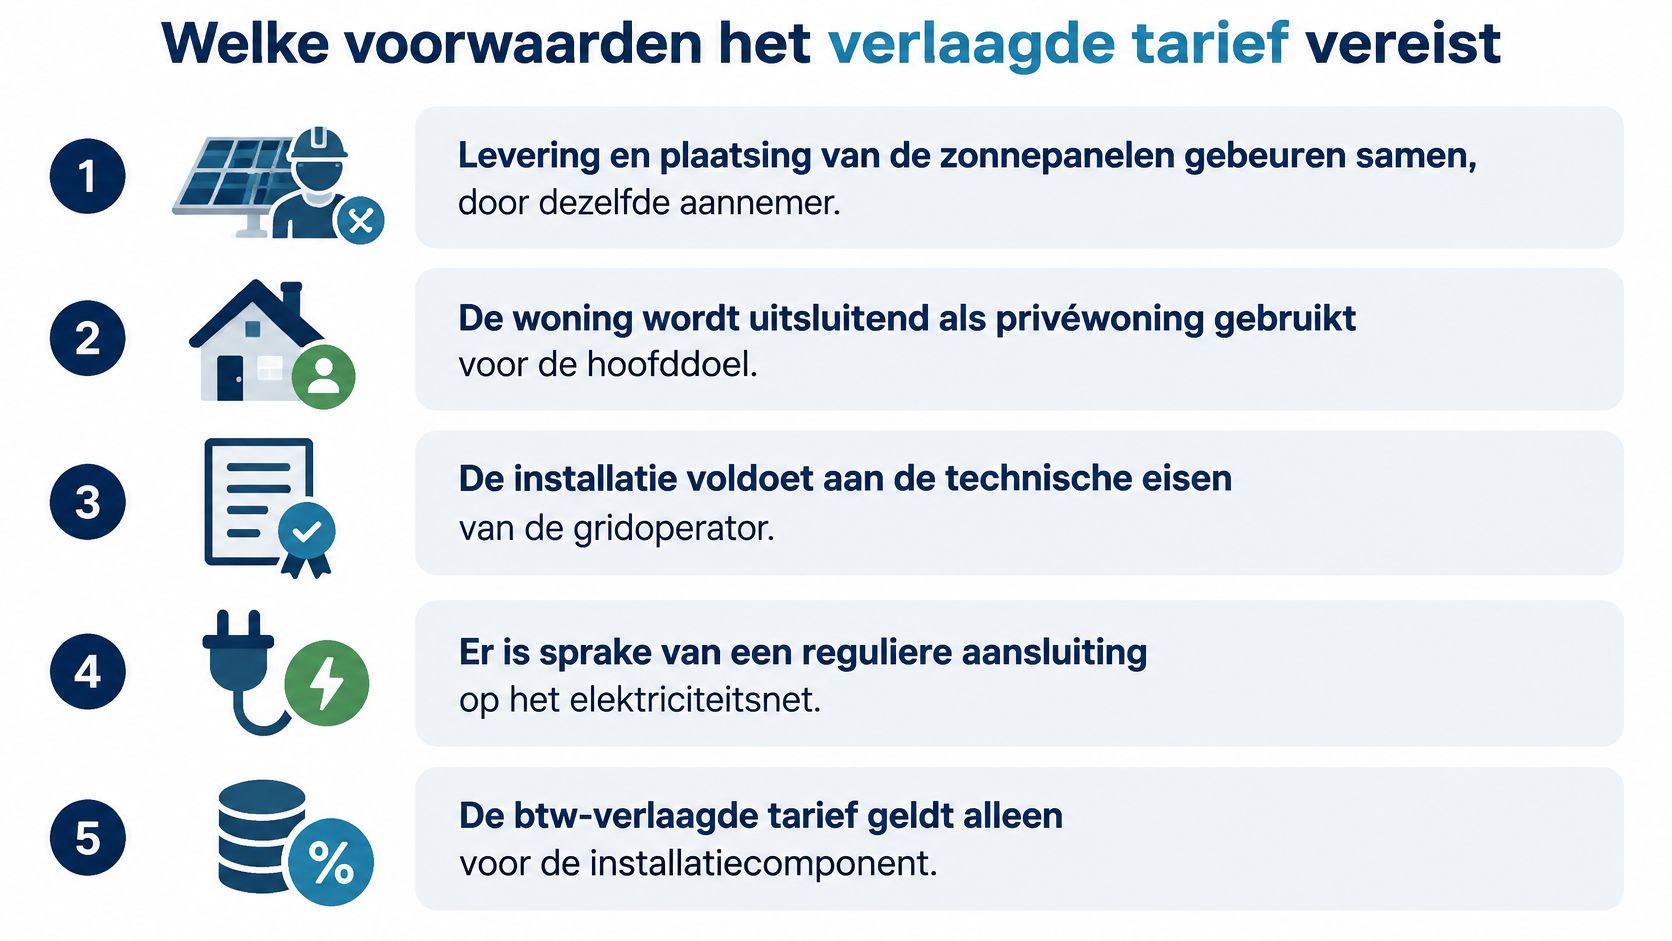
De schriftelijke voorwaarden en de toepasselijke officiële toelichting blijven doorslaggevend. Technische aansluitvoorwaarden van een netbeheerder vervangen geen controle van de wettelijke btw-voorwaarden.
Maak aannames zichtbaar vóór de facturatie
Bewaar de offerte, opdrachtbevestiging, voorschotfacturen en eindfactuur bij elkaar. Noteer welke informatie je over het gebruik van de woning hebt doorgegeven. Zo kun je achteraf nagaan op welke feiten de tariefkeuze berustte.
Een installateur kan de bestemming van je woning niet betrouwbaar afleiden uit een dakfoto of technisch legplan. Meld daarom veranderingen tijdens het traject, bijvoorbeeld wanneer een geplande privéruimte toch beroepsmatig gebruikt zal worden. Vraag of die wijziging gevolgen heeft voor de facturatie.
Een correcte technische installatie en een correcte btw-behandeling zijn afzonderlijke controles. Laat beide aantoonbaar afwerken.
Niet elke onderliggende voorwaarde hoeft als volledige juridische tekst op een factuur te staan. Ontbreekt de bevestiging van een relevante voorwaarde, vraag de installateur dan die schriftelijk vast te leggen en aan te geven op welke wettelijke grond het tarief wordt toegepast.
Tweede verblijf, verhuur en gemengd gebruik
Een tweede verblijf is niet automatisch uitgesloten, maar ook niet automatisch gedekt. De officiële toelichting van de FOD Financiën bevestigt dat een vakantiewoning in aanmerking kon komen wanneer alle voorwaarden vervuld waren, terwijl de tijdelijke regeling uitsluitend privégebruik vereiste.
Dat onderscheid is belangrijker dan het etiket tweede woning. Je moet het feitelijke gebruik laten beoordelen, zeker wanneer je het pand verhuurt of er een beroepsactiviteit uitoefent.
Volledig privégebruik
Neem een vakantiewoning die het gezin uitsluitend zelf gebruikt. Dan is de status van tweede verblijf op zichzelf geen voldoende reden om het verlaagde tarief af te wijzen. De overige voorwaarden van de toepasselijke regeling moeten nog altijd worden gecontroleerd.
Leg bij de offerte vast dat het om een privéverblijf gaat. Laat daarnaast bevestigen onder welk kader de levering met plaatsing wordt gefactureerd. Daarmee voorkom je dat de installateur en de eigenaar ieder van een andere situatie uitgaan.
Gemengd privé- en beroepsgebruik
Een thuiskantoor vraagt om een nauwkeuriger omschrijving dan er staat een bureau. Vermeld welke ruimte je beroepsmatig gebruikt en hoe de activiteit georganiseerd is. Laat vervolgens beoordelen of dat gebruik de toepassing van het gekozen fiscale kader uitsluit.
Veronderstel niet dat je het verlaagde tarief eenvoudig naar verhouding over het privédeel kunt verdelen. De aangehaalde tijdelijke regeling vereiste uitsluitend privégebruik; een automatische verdeelsleutel volgt daar niet uit. Voor bredere zakelijke investeringsvragen is onze toelichting over zonnepanelen voor een bedrijf en subsidies een afzonderlijk vertrekpunt.
Verhuur en een verhuurd tweede verblijf
Bij verhuur moet je laten beoordelen welke bestemming fiscaal relevant is en of de activiteit een beroepsmatige context heeft. De enkele vaststelling dat huurders in het pand wonen, beantwoordt die vraag niet volledig. Beschrijf daarom de verhuurvorm voordat je een tarief laat vastleggen.
Eigen gebruik: vermeld of je de woning zelf als privéverblijf gebruikt.
Verhuuractiviteit: omschrijf hoe en waarvoor het pand wordt verhuurd.
Schriftelijke beoordeling: vraag welk tarief geldt en welke wettelijke grond daarvoor wordt gebruikt.
De FOD-documenten bieden bovendien geen eenvoudige consumententabel voor elk onderdeel van een modern energiesysteem. Een correcte beoordeling van de woning zegt dus nog niet dat panelen, batterij en software dezelfde behandeling krijgen. Laat bij gemengd gebruik of verhuur zowel de bestemming van het pand als de afzonderlijke prestaties schriftelijk beoordelen.
Wat je op de offerte moet laten splitsen
Een technisch samenhangend zonne-energiesysteem is niet noodzakelijk één fiscale prestatie met één vanzelfsprekend tarief. Dat onderdelen samenwerken, bewijst op zichzelf niet dat ze allemaal onder dezelfde verlaagde regeling vallen. Vraag daarom een uitsplitsing die de installateur toelaat zijn tariefkeuze per prestatie uit te leggen.
Afzonderlijke offerteregels dienen daarbij als controlemiddel. Ze betekenen niet dat elk onderdeel juridisch altijd los moet worden behandeld: de installateur moet ook beoordelen of onderdelen bij één samengestelde prestatie horen. Alleen de benaming van een regel bepaalt het tarief dus niet.
Offerteonderdelen en te controleren btw-tarief
Onderdeel op offerte | Waarom apart vermelden | Te controleren |
|---|---|---|
Zonnepanelen | Basis van de beoordeling voor het verlaagde tarief | Btw-percentage per regel en wettelijke basis |
Plaatsing en draagstructuur | Hoort bij de werken die de verlaging kan dekken | Zelfde tarief als de panelen, mits voorwaarden vervuld |
Thuisbatterij | Geen automatische toepassing van het paneeltarief | Apart tarief vragen |
Omvormer en bekabeling | Maak eventueel afzonderlijk gefactureerde elektrische aanpassingen zichtbaar | Eigen beoordeling vragen |
Monitoring en softwareabonnement | Kan een andere btw-behandeling hebben | Tarief expliciet vragen |
Onderhoud na plaatsing | Afzonderlijke dienst waarvan het tarief moet worden beoordeeld | Tarief per dienst vragen |
Lees de omschrijving, niet alleen het percentage
Bij de zonnepanelen wil je weten welke levering en werkzaamheden de prijs omvat. Bij plaatsing en draagstructuur moet duidelijk zijn of die rechtstreeks bij de betrokken installatie horen. Een brede regel zoals compleet energiepakket maakt die controle moeilijker.
Voor een thuisbatterij vraag je een expliciete fiscale beoordeling, ook wanneer ze tegelijk met de panelen wordt geplaatst. Bij een omvormer en bekabeling moet de omschrijving duidelijk maken wat onderdeel is van de installatie en wat een aanvullende elektrische aanpassing betreft. Trek daar zelf geen tariefconclusie uit op basis van de productnaam.
Monitoring kan bestaan uit apparatuur, toegang tot een platform of een doorlopend abonnement. Laat die prestaties herkenbaar vermelden. Onderhoud na oplevering hoort eveneens duidelijk omschreven te zijn, zodat je weet welke dienst je later afneemt.
Offertecontrole: een uitsplitsing maakt aannames zichtbaar, maar de wettelijke beoordeling bepaalt het tarief.
Zorg dat offerte en eindfactuur vergelijkbaar blijven
Gebruik een voorbeeld van een zonnepanelenofferte om te controleren of scope, onderdelen en belasting voldoende herkenbaar zijn. Vraag bij wijzigingen tijdens de uitvoering ook een aangepaste prijsomschrijving. Anders kun je bij de eindfactuur niet meer goed onderscheiden wat oorspronkelijk inbegrepen was.
Vanaf de offertefase tot na de oplevering helpen we klanten bij Sun4power met administratie en premieaanvragen. Die begeleiding staat los van de vraag of een concreet fiscaal voordeel wettelijk beschikbaar is.
Laat geen offerteregel zonder percentage of duidelijke fiscale verwijzing staan. Controleer vervolgens of de totale btw gelijk is aan de som van de btw op de afzonderlijke, correct beoordeelde regels.
Je offerte controleren vóór je tekent
Je hoeft geen btw-specialist te zijn om onduidelijkheden te herkennen. Je moet wel kunnen vaststellen welke werkzaamheden je bestelt, welke fiscale aannames de installateur hanteert en welk bedrag je uiteindelijk betaalt. Teken pas wanneer die drie onderdelen met elkaar overeenstemmen.
De laatste controle op je dossier
Vraag een leesbare uitsplitsing: elke prestatie krijgt een herkenbare omschrijving, een prijsbasis en een btw-percentage of expliciete fiscale toelichting.
Bevestig de opdracht en het woninggebruik: controleer wie levert en plaatst, en geef correct door of de woning uitsluitend privé wordt gebruikt.
Laat de wettelijke grond vastleggen: vraag waarom het vermelde tarief op jouw situatie van toepassing is en controleer bij de FOD Financiën de actuele geldigheid vóór je erop vertrouwt.
Controleer de berekening: vermenigvuldig de prijs exclusief btw per fiscale groep met het bijbehorende tarief en vergelijk de som met het totaal.
Bewaar de bevestigingen: voeg antwoorden over woninggebruik, aanvullende prestaties en facturatie toe aan je offertedossier.
Een antwoord als "dat doen we altijd zo" is onvoldoende onderbouwing. Vraag concreet welke prestatie onder welke regel valt. Bij twijfel over gemengd gebruik of een bijzondere verhuursituatie leg je de toepassing vooraf voor aan de bevoegde administratie of een belastingadviseur.
Een duidelijke beslissing vóór de planning
Na het technische bezoek ontvang je bij Sun4power een offerte met rendementsimulaties en een legplan. De planning start pas nadat je de offerte hebt goedgekeurd. Gebruik dat moment om openstaande vragen over prijsopbouw en btw-behandeling te laten beantwoorden.
Voor factuurcontrole is het btw-nummer BE 0672.370.940. Je bereikt Sun4power via 0498 11 44 44 of info@sun4power.be. Vermeld bij je vraag welke offerteregel onduidelijk is en voeg die omschrijving toe.
Ervaringen van klanten lees je na of deel je zelf via de Google-reviewpagina. Zulke reacties zeggen iets over de uitvoering, niet over de wettelijke grond van een tarief. Beoordeel beide apart.
De belangrijkste controle blijft concreet: klopt de omschrijving van je opdracht met het woninggebruik, de toegepaste wettelijke grond en de uiteindelijke belastingberekening?
Bij Sun4power kun je terecht voor een technisch bezoek en een offerte met rendementsimulaties, zodat je de installatie én de prijsopbouw beoordeelt vóór je akkoord gaat. Bezoek sun4power om een vrijblijvende prijsraming aan te vragen en geef meteen aan of je vragen hebt over woninggebruik, afzonderlijke onderdelen of het btw-tarief op je offerte.
Opmerkingen